метрономикарастим2
Разделы

Семейная ипотека после 1 октября: спрос не исчезнет, он сменит маршрут.

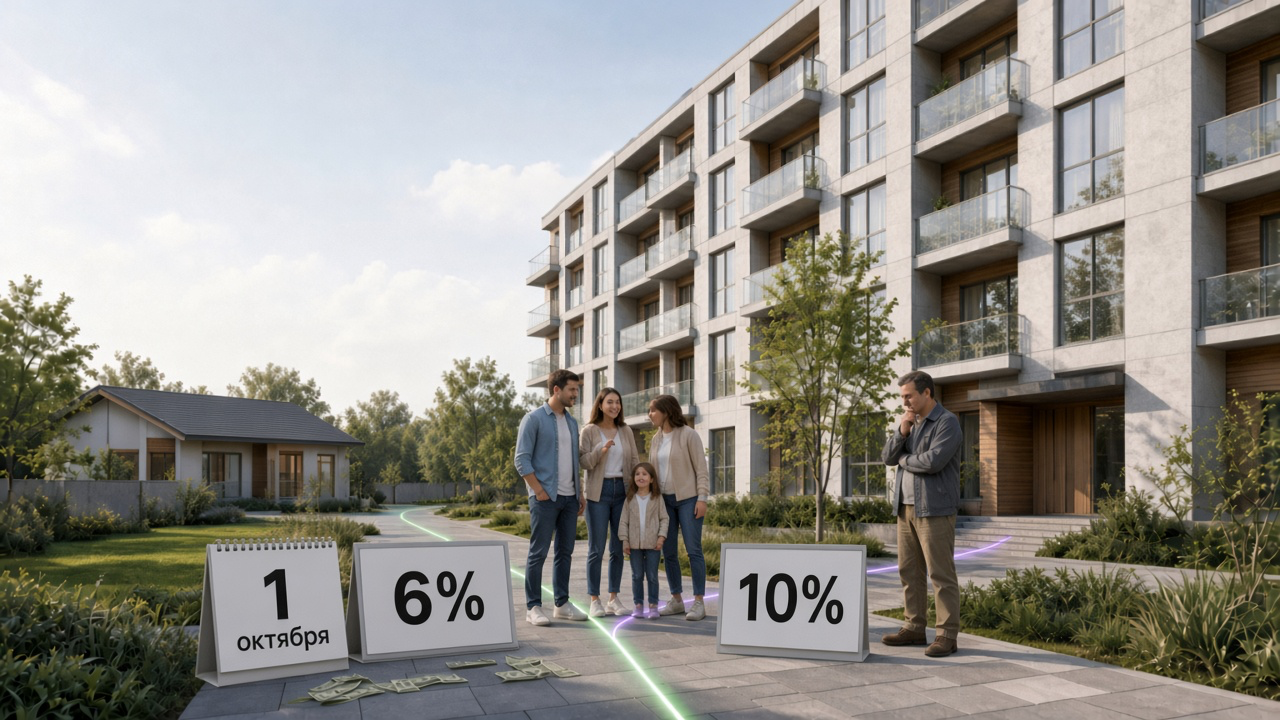
Я бы не хоронил спрос после 1 октября. Семейная ипотека не исчезает — она становится разной для разных семей. Спрос не падает одной кучей: часть отложит сделку, часть уйдёт в рыночную ипотеку, часть — в ИЖС, а семьи с тремя и более детьми получат более сильный стимул к покупке.

Семья с ребёнком стоит на развилке у жилого дома; рядом календарь 1 октября, знаки 6% и 10% и деньги. Застройщик в стороне не понимает, куда пойдёт спрос.
01 / Две цифры спроса

Сначала разведу две вещи

Когда обсуждают новые условия, часто смешивают два разных показателя:

  1. объём сделок непосредственно по семейной ипотеке;
  2. общий объём продаж на рынке новостроек.

Это не одно и то же. Семейная ипотека может заметно сократиться, а рынок новостроек — просесть значительно меньше, потому что спрос начнёт перетекать между инструментами.

Единой оперативной цифры «сколько новостроек покупают строго за наличные» по всей России нет: аналитики чаще объединяют наличные, рассрочку и другие неипотечные формы оплаты. В 23 крупнейших городах доля ипотечных сделок в новостройках составляла от 51% до 85%. В Ростове-на-Дону — около 73%. Значит, оставшиеся 27% — это не только наличные, а весь неипотечный контур оплаты.

Внутри самой ипотеки зависимость от господдержки ещё выше. По данным Домклик, в первом полугодии 2026 года 88% ипотечных сделок с новостройками проходили по льготным программам. Изменение семейной ипотеки бьёт в центр действующей модели продаж. Но переносить этот процент напрямую на весь рынок — значит выдавать желаемую простоту за реальную картину.

02 / Условия с 1 октября

Ставка и лимит теперь зависят от семьи

Раньше логика была простой: ставка 6% для всех подходящих семей, лимит 6 млн рублей в регионах и 12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области. Теперь условия становятся дифференцированными.

В регионах:

  • один ребёнок — 10%, лимит 6 млн рублей;
  • двое детей — 8%, лимит 8 млн рублей;
  • трое детей — 6%, лимит 10 млн рублей;
  • четверо детей — 4%, лимит 10 млн рублей;
  • пятеро и более — 2%, лимит 10 млн рублей.

В столичных регионах:

  • один ребёнок — 12%, лимит 12 млн рублей;
  • двое детей — 10%, лимит 15 млн рублей;
  • трое детей — 8%, лимит 18 млн рублей;
  • четверо детей — 6%, лимит 18 млн рублей;
  • пятеро и более — 4%, лимит 18 млн рублей.

Для ИЖС ставка сохраняется на уровне 6%. Максимальный срок субсидирования программы ограничивается 15 годами.

03 / Платёж

Главный удар приходится на массовую категорию

Для меня здесь ключевой показатель — не сама ставка, а изменение ежемесячного платежа.

По оценке Домклик, семьи с одним ребёнком формируют около 60% получателей семейной ипотеки. Именно для них в регионах ставка повышается с 6% до 10%.

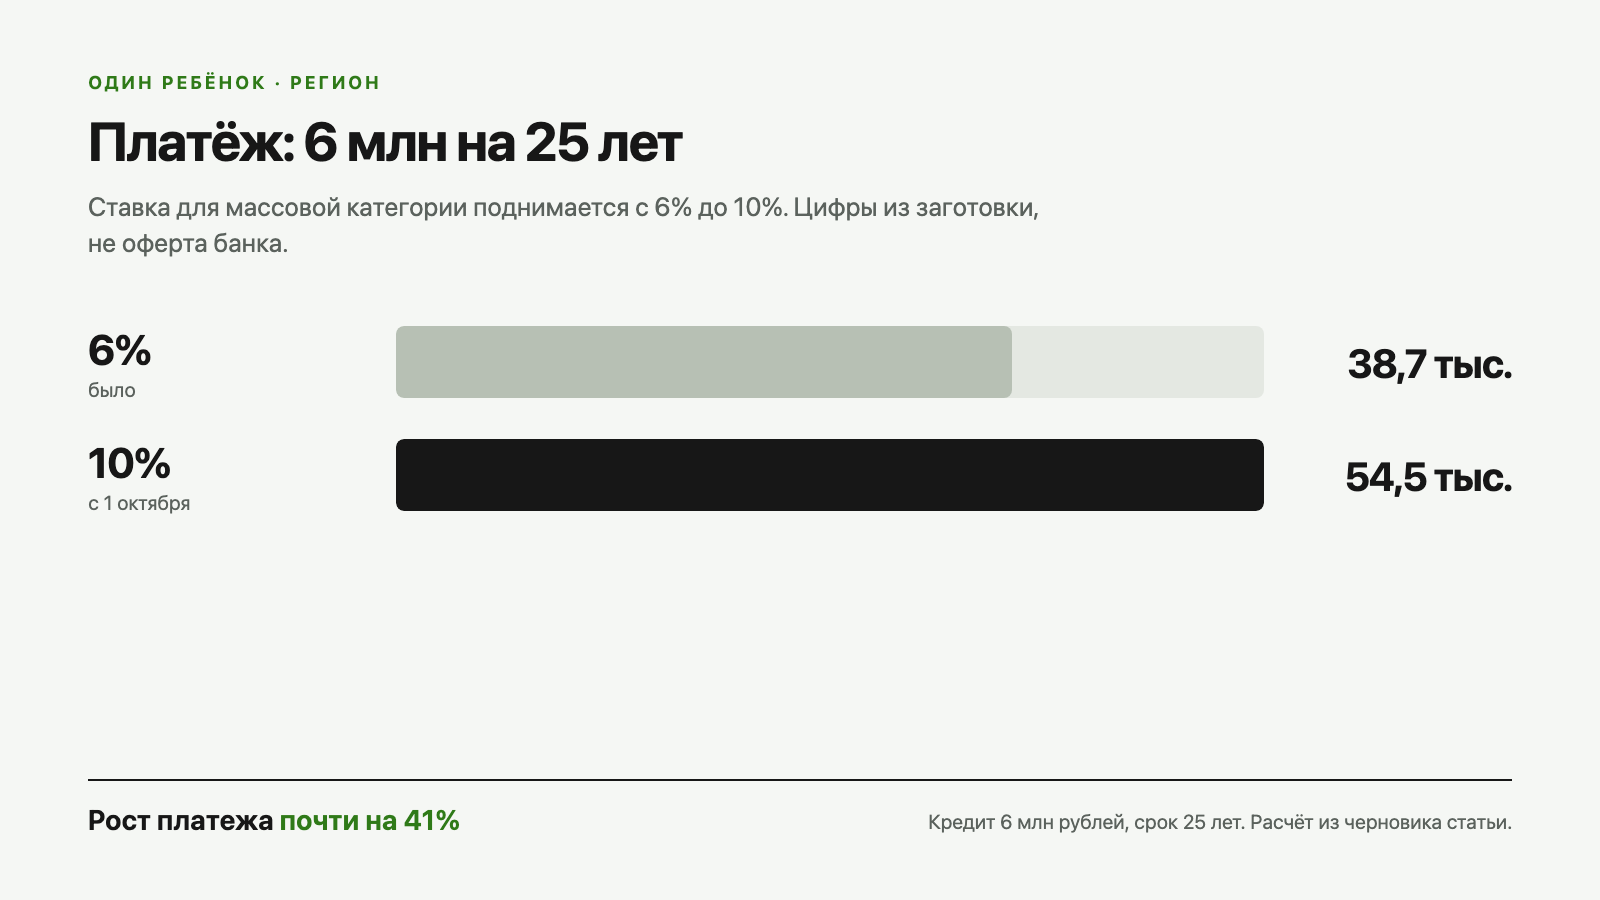
Если взять кредит 6 млн рублей на 25 лет, платёж вырастает примерно: при 6% — с 38,7 тыс. рублей в месяц, при 10% — до 54,5 тыс. рублей. Это рост почти на 41%. Для части семей вопрос будет звучать уже не «какую квартиру выбрать», а «проходим ли мы вообще по долговой нагрузке».

Платёж кредита 6 млн рублей на 25 лет: 38,7 тысяч при ставке 6% и 54,5 тысяч при ставке 10%.
Сравнение платежа на одном кредите: 6 млн рублей, 25 лет, один ребёнок, регион. Платежи для других ставок в заготовке не посчитаны.

Вот здесь и возникает основной риск снижения выдач. Не потому, что семьи перестанут нуждаться в жилье, а потому, что часть спроса перестанет помещаться в текущую финмодель покупки.

04 / Четыре контура

Это падение нельзя переносить на весь рынок

Я вижу как минимум четыре компенсирующих контура.

Рыночная ипотека начнёт возвращаться

Ключевая ставка уже снижена до 14%, и рынок ожидает дальнейшего смягчения денежно-кредитных условий. Если этот сценарий реализуется, ставки по обычной ипотеке также пойдут вниз.

Разница между семейной ипотекой под 10–12% и рыночной ипотекой перестанет быть такой радикальной, как между прежними 6% и рыночными ставками последних лет. Для части покупателей льготная программа уже не будет единственным способом войти в сделку.

В первом полугодии 2026 года на рыночные программы уже приходилось около 52% ипотечных выдач по количеству на всём рынке жилья. По мере снижения ставок эта доля будет расти и частично компенсировать выпадение семейной ипотеки.

Часть спроса уйдёт в ИЖС

Ставка 6% для индивидуального жилищного строительства сохраняется. Для семьи, которая рассматривает квартиру на периферии города, таунхаус или собственный дом, это становится прямой альтернативой.

Для рынка жилья в целом спрос не исчезает. Но для конкретного многоквартирного проекта он может быть потерян: деньги уйдут в другой продукт и другую географию.

Повышенные лимиты вернут часть покупателей

Для семей с двумя и более детьми лимиты увеличиваются. Это важно там, где прежних 6 млн рублей уже не хватало для покупки подходящей квартиры без крупного первоначального взноса или дорогого комбинированного кредита. Рост лимита не отменяет повышение ставки, но расширяет саму возможность сделки. Особенно там, где семье нужна не студия, а полноценная двух- или трёхкомнатная квартира.

Многодетные семьи получают отдельный стимул

Для семей с тремя детьми ставка в регионах сохраняется на уровне 6%, с четырьмя снижается до 4%, с пятью и более — до 2%. Это меньший по объёму, но качественно важный пласт спроса. У него выше потребность в площади, другой набор требований к планировке и более длинный горизонт владения.

Спрос будет постепенно смещаться в сторону квартир большей площади, комнатности и функциональности. Повышенные лимиты и более низкие ставки для многодетных семей поддерживают не покупку минимального метража ради входа в программу, а поиск жилья, которое соответствует реальному составу семьи. Одновременно усилится интерес к ИЖС, где за сопоставимый бюджет покупатель часто получает больше площади, дополнительные комнаты, участок и возможность адаптировать дом под семейный сценарий.

Поэтому изменения должны влиять и на ассортимент проектов: соотношение одно-, двух- и трёхкомнатных квартир, площади кухонь-гостиных, количество санузлов, места хранения, возможность выделить рабочую или дополнительную детскую комнату. Рынок будет разворачиваться от формального количества комнат к реальной функциональности жилья.
05 / Сценарий

Что реально произойдёт со спросом

Мой рабочий сценарий: количество сделок по семейной ипотеке на квартиры может сократиться примерно на 25%. Это не официальная статистика и не точный прогноз, а расчётный ориентир на основе новой платёжной нагрузки, структуры заёмщиков и оценок рынка.

По всему рынку новостроек я ожидаю более мягкую коррекцию — около 8% по количеству сделок. Разницу будут закрывать переход части покупателей в рыночную ипотеку, сделки за наличные и с использованием рассрочек, повышенные лимиты для семей с двумя и более детьми, льготные ставки для многодетных и перенос части спроса в ИЖС.

Главная перемена — не только в объёме, но и в структуре. Единый массовый поток семейной ипотеки распадётся на несколько маршрутов.

06 / Для девелопера

Привычная воронка перестаёт объяснять сделку

Проблема не в том, что спроса не будет. Проблема в том, что привычная воронка перестанет объяснять, кто именно сегодня способен купить квартиру и за счёт какого финансового инструмента.

Нужно разложить спрос от крупного к частному:

  • семьи с одним ребёнком — самая уязвимая категория по платежу;
  • семьи с двумя детьми — баланс между повышенной ставкой и увеличенным лимитом;
  • семьи с тремя и более детьми — отдельный растущий контур возможностей;
  • покупатели, готовые перейти на рыночную ипотеку при снижении ставок;
  • семьи, сравнивающие квартиру с ИЖС;
  • покупатели с наличными или крупным первоначальным взносом.

И уже после этого пересобирать продукт, цены, рассрочки и аргументацию отдела продаж. Не пытаться одной скидкой лечить разные причины отказа.

07 / Проверка проекта

Что я бы проверил уже сейчас

  1. Какую долю лидов и сделок проекта дают семьи с одним, двумя и тремя детьми.
  2. Какая часть квартир помещается в новые лимиты без комбинированного кредита.
  3. При какой ставке рыночной ипотеки покупатель снова проходит по ежемесячному платежу.
  4. С какими проектами ИЖС и пригородными форматами покупатель сравнивает квартиру.
  5. Какие планировки действительно подходят многодетным семьям, а не просто называются семейными.
  6. Достаточно ли в ассортименте проекта больших квартир с функциональными планировками — и выдерживают ли они конкуренцию с ИЖС по общей стоимости владения.
08 / Вывод

Мой вывод

С 1 октября семейная ипотека перестаёт быть единым массовым конвейером. Объём выдач по ней снизится, но спрос не исчезнет — он сменит маршрут. Выиграют те проекты, которые быстрее увидят эту новую структуру и перестроят под неё продукт, финмодель и продажи.

11 / От вывода к действию

Проверим развилку спроса на данных проекта.

Бесплатный экспресс-аудит покажет, какая часть аудитории остаётся в программе, где квартиру сравнивают с ИЖС и какой платёж семья считает допустимым.

Обсудить задачу

Заполните карточку — она поможет структурировать запрос перед разговором.

Форма пока не отправляет данные. Для быстрого ответа используйте телефон.